सोमबार १९ असोज, २०८३, Mon, 05 Oct, 2026
सन् २००८ देखि २०१२ सम्मको विश्वव्यापी वित्तीय संकट र युरोजोनको सार्वभौम ऋण व्यवस्थापनमा देखिएको समस्या पश्चात त्यस क्षेत्रका बैंकहरूको संस्थागत सुशासन सम्बन्धी नियमन र सुपरीवेक्षणमा महत्वपूर्ण परिवर्तन आएको थियो । विश्वव्यापी वित्तीय संकटपछि बैंक तथा वित्तीय संस्थाको सुशासन र नेतृत्व क्षमतामाथि विश्वभर नै पुनर्विचार हुन थाल्यो । संकट पश्चात युरोपेली सङ्घले वित्तीय संस्थाहरुको सञ्चालक तथा प्रमुख जिम्मेवारीमा रहने व्यक्तिको उपयुक्तता र योग्यता परीक्षणलाई थप कडा बनायो भने अमेरिकामा वित्तीय संस्थाका सञ्चालक समितिको जोखिम सुपरीवेक्षण गर्ने क्षमता र सामूहिक उत्तरदायित्वलाई केन्द्रीत गरिएको थियो । त्यसैगरी सन् २००४ मा नै भारतले निजी क्षेत्रका बैंकका सञ्चालकका लागि ‘फिट एन्ड प्रपर’ परीक्षणको व्यवस्था सुरु गरिसकेको थियो र उक्त संकटपछिको समयमा त्यसलाई थप सुदृढ ग¥यो । सन् २००५ मा सिंगापुरले बैंकका सञ्चालक तथा कार्यकारी अधिकृतको नियुक्तिमा ‘फिट एन्ड प्रपर’लाई नियामकीय मापदण्डसँग जोडेको छ । बैंकिङ्ग फर इन्टरनेशलन सेटलमेन्ट (विआइएस) को सन् २०२० को ‘बैंक सञ्चालक समिति : वित्तीय संकटपछिका नियामकीय अभ्यासको समीक्षा’ सम्बन्धी अध्ययनले १९ वटा क्षेत्राधिकारमा बैंक तथा वित्तीय संस्थाका सञ्चालकको ‘फिट एन्ड प्रपर’ परीक्षण, सञ्चालक समितिको संरचना र भूमिका सम्बन्धी व्यवस्थाको समीक्षा गरेको थियो ।
विश्वका विभिन्न मुलुकका वित्तीय सहकारी वा क्रेडिट युनियनको अभ्यासमा सञ्चालकको ‘फिट एन्ड प्रपर’ सम्बन्धी व्यवस्था संस्थाको प्रकृति र जोखिम अनुकूल बनाइएको देखिन्छ । संसारभरका बचत ऋण सहकारीहरुको थिङ्क ट्याङ्क विश्व ऋण परिषद्ले क्रेडिट युनियनका सञ्चालकका लागि इमान्दारिता, क्षमताका साथै व्यक्तिगत र सामूहिक प्रतिबद्धतालाई आधारभूत आवश्यकता मानेको छ भने वित्तीय साक्षरता, वित्तीय विवरण बुझ्न सक्ने क्षमता र संस्था सञ्चालनको लागि आवश्यक सिप तथा पर्याप्त समयको प्रतिबद्धतालाई समेत महत्व दिएको छ । आयरल्यान्डको केन्द्रीय बैंकले वित्तीय सहकारीहरूका लागि लागि ‘उपयुक्तता र सदाचारिता’ को व्यवस्था लागू गर्दै सञ्चालकको क्षमता, अनुभव, ज्ञान, इमान्दारिता र वित्तीय सबलतालाई महत्व दिएको छ । त्यस्तै, अस्ट्रेलियाको सहकारी सहित वित्तीय क्षेत्रको नियमन गर्ने प्राधिकरण अप्राले व्यक्तिगत सञ्चालकको क्षमता मात्र नभई सम्पूर्ण सञ्चालक समितिको सामूहिक क्षमतालाई समेत ‘फिट एण्ड प्रपर’ परीक्षणको महत्वपूर्ण आधार मानेको छ । दक्षिण एसियामा बंगलादेशको अभ्यास पनि उल्लेखनीय हुन सक्छ । बंगलादेशमा सहकारी संस्थाका सञ्चालकको उपयुक्ततालाई ‘फिट एण्ड प्रपर’ को नामले छुट्टै परीक्षण गर्नेभन्दा सहकारी कानुन, नियम, सञ्चालकको अयोग्यता, तालिम, लेखापरीक्षण तथा नियामकीय निरीक्षणमार्फत सुशासन सुनिश्चित गर्ने प्रयास गरिएको देखिन्छ । बंगलादेशको सहकारीसम्बन्धी एउटा नियामकिय निर्देशनमा सञ्चालक समितिमा उम्मेदवार बन्ने व्यक्तिले सहकारी व्यवस्थापन सम्बन्धी तालिम प्राप्त गरेको हुनुपर्ने र सञ्चालक समितिको कार्यसम्पादनलाई वाह्य लेखापरीक्षणसँग जोडेर मूल्याङ्कन गरी प्रतिवेदन तयार गर्नुपर्ने आवश्यकता औँल्याइएको छ । यि दृष्टान्तले सहकारीमा प्रभावकारी नेतृत्वका लागि केवल निर्वाचनबाट पद प्राप्त गर्नु मात्रै पर्याप्त नभई सहकारीसम्बन्धी ज्ञान, व्यवस्थापकीय क्षमता र उत्तरदायित्व समेत आवश्यक हुन्छ भन्ने दक्षिण एसियाली सन्दर्भलाई प्रष्ट्याउँछ ।
विभिन्न अन्तर्राष्ट्रिय अभ्यासले सहकारीमा ‘फिट एन्ड प्रपर’ मापदण्ड निर्धारण गर्दा बैंकिङ क्षेत्रकै व्यवस्था जस्ताको त्यस्तै लागू गर्नुभन्दा संस्थाको आकार, प्रकृति, जटिलता र जोखिमको तह अनुसार अनुपातिक व्यवस्था गर्दै इमान्दारिता, वित्तीय साक्षरता, सहकारीसम्बन्धी ज्ञान, जोखिम बुझ्ने क्षमता र सामूहिक नेतृत्व क्षमतालाई समेट्नुपर्ने देखाउँछ । राष्ट्रिय सहकारी नियमन प्राधिकरणले जारी गरेका सुशासनसम्बन्धी व्यवस्थालाई यही अन्तर्राष्ट्रिय नियामकीय अभ्यासको नेपाली सन्दर्भका रूपमा लिन सकिन्छ । तसर्थ नेपालको सहकारी क्षेत्रमा पछिल्लो समय देखिएका सुशासन र विश्वास सम्बन्धी चुनौतीका सन्दर्भमा ‘फिट एन्ड प्रपर’ को अवधारणालाई यही दृष्टिकोणबाट हेर्न आवश्यक छ ।
विश्वका विभिन्न देशका दृष्टान्त हेर्दा वित्तीय संस्थाको असफलताको कारण कमजोर संस्थागत सुशासन र नेतृत्वको क्षमता तथा जवाफदेहितासँग जोडिएपछि ‘फिट एन्ड प्रपर’ परीक्षणलाई वित्तीय स्थायित्व र त्यस्ता संस्थाको निक्षेपकर्ताको हित संरक्षण गर्ने एउटा बलियो नियामकीय उपकरणका रूपमा विकास गरिएको पाइन्छ । नेपालको सन्दर्भमा पनि वित्त बजारभित्रको अभिन्न क्षेत्र सहकारी संस्थाहरुको व्यापक विस्तारसँगै संस्थागत सुशासनको प्रश्न झनै महत्वपूर्ण बन्दै गएको छ । कतिपय अवस्थामा सहकारी क्षेत्रमा खराब कर्जा असुलीमा देखिएको चुनौती, ऋणको मागमा आएको कमी, विश्वासको संकट, बचतकर्ताको बचत फिर्ता सम्बन्धी दबाब तथा संस्थागत सुशासनका समस्याले सहकारी संस्थाको सञ्चालन, स्थायित्व र विश्वसनीयतामाथि प्रश्न उठेको छ । यी परिस्थितिले सहकारी संस्थालाई प्रभावकारी रूपमा सञ्चालन गर्न सञ्चालक समिति र व्यवस्थापनको निर्णय गर्ने क्षमता, व्यावसायिकता तथा उत्तरदायित्वको महत्वलाई अझ स्पष्ट रूपमा उजागर गरेको छ । यस अर्थमा ‘फिट एन्ड प्रपर’ कुनै व्यक्तिलाई पदमा पुग्न रोक्ने औपचारिक मापदण्ड नभई सक्षम नेतृत्व मार्फत सहकारीको सुशासन, स्थायित्व र सदस्य हितको सुनिश्चित गर्ने व्यवस्था मान्न सकिन्छ ।
सहकारी संस्था निश्चित समुदायमा आधारित त्यहाँका मानिसहरुको व्यापक चासो रहने एउटा सामाजिक व्यवसाय हो । नेपालको सहकारी अभियानमा नेतृत्वको भूमिका र जिम्मेवारी विगत तीन दशकमा उल्लेख्य रूपमा परिवर्तन भएको पाईन्छ । सहकारी ऐन, २०४८ ले मुख्यतः संस्था सञ्चालन र साधारण सभाका निर्णयको कार्यान्वयन तथा संस्थाको उद्देश्यअनुरूप कार्यसम्पादनमा मात्रै सञ्चालक समितिको भूमिकालाई केन्द्रीत गरेको थियो भने सहकारी ऐन, २०७४ ले सञ्चालकको जिम्मेवारीलाई थप फराकिलो बनाउँदै सहकारीका मूल्य, मान्यता र सिद्धान्त अनुरूप संस्था सञ्चालन गर्न, साधारण सभाका निर्णयको कार्यान्वयन गर्न, विधि प्रक्रियाको कार्यान्वयन गर्न , जोखिम पहिचान र व्यवस्थापन गर्न र समग्र सहकारी अभियानको वृद्धि र विकासका लागि सहकारीको नेतृत्वलाई जिम्मेवार बनाएको छ । पछिल्ला चरणहरुमा सहकारी विभाग र राष्ट्रिय सहकारी नियमन प्राधिकरणबाट जारी नियामकीय निर्देशनहरुले सञ्चालकको भूमिकालाई थप विस्तार गरी सुशासन, आन्तरिक नियन्त्रण, जोखिम व्यवस्थापन, वित्तीय अनुशासन, सामूहिक उत्तरदायित्व र सञ्चालकहरुको व्यक्तिगत जवाफदेहितालाई समेत जोड्दै लगेको छ । यसर्थ सहकारी संस्थाको सञ्चालक निर्वाचनबाट प्राप्त हुने पद मात्रै नभई संस्था र सदस्यको हित संरक्षण गर्न आवश्यक ज्ञान, सिप, अनुभव, इमान्दारिता र निर्णय क्षमता भएको जिम्मेवार व्यक्ति हुनुपर्ने अवधारणा क्रमशः स्थापित गर्न खोजिएको देखिन्छ । पछिल्लो समय वित्तीय क्षेत्रमा देखिएको प्रतिकूल अवस्था र दबाबका कारण समेत सहकारीको नियामकीय दायरा केही कडा (प्रुडेन्ट) र फराकिलो बन्दै गइरहेको छ । नियमनको दायराभित्र मुख्यतः सहकारी संस्थाको नेतृत्वको योग्यता र सक्षमता एक प्रमुख सुचकको रुपमा राखिएको छ । विगतका दुई आर्थिक वर्षभरि सहकारी विभाग र सहकारी नियमन प्राधिकरणले जारी गरेका विभिन्न निर्देशन तथा परिपत्रहरुको मुख्य केन्द्र संस्थागत सुशासन रहेको कारण पनि सहकारीको नेतृत्व चाहे त्यो सञ्चालक समिति होस वा व्यवस्थापन सबल, सक्षम र इमान्दार हुनुपर्ने तथ्यलाई प्रमाणित गरिदिएको छ । त्यस्तै हालसालै संसोधित सहकारी ऐन, २०७४ को दफा ४१, दफा ४४ र दफा ४६ एवं सहकारी नियमावली २०७५ को नियम ८१ तथा नियमन प्राधिकरणले विभिन्न समयमा जारी गरेका निर्देशनले सहकारीको सञ्चालक समिति र प्रमुख कार्यकारी अधिकृत वा व्यवस्थापकको योग्यताको बारेमा स्पष्ट व्यवस्था गरेको छ ।
कानुनतः योग्य नेतृत्वले स्पष्ट दृष्टिकोण प्रदान गर्न सक्दछन् भने सहकारी संस्था सञ्चालन सम्बन्धी ज्ञान, सीप एवं उचित शैक्षिक योग्यता सहितको नेतृत्व सहकारी संस्थालाई कामयावी र सफल बनाउनका लागि रणनीतिक मार्गदर्शन प्रदान गर्दै जोखिमको पहिचान एवं व्यवस्थापन, स्रोतको प्रभावकारी परिचालन तथा सदस्य हितमा आधारित दिगो निर्णय लिन सक्षम हुन्छन् । सहकारी संस्थाको सफलता केवल कानुनको परिपालना, पर्याप्त पूँजी वा बलियो नियमनले मात्र सुनिश्चित हुँदैन । त्यसलाई प्रभावकारी रूपमा कार्यान्वयन गर्ने सक्षम, इमान्दार, उत्तरदायी र दूरदर्शी नेतृत्व उत्तिकै आवश्यक हुन्छ । अझ महत्वपूर्ण कुरा, व्यक्तिगत योग्यता मात्र होइन, सञ्चालक समितिको सामूहिक निर्णय गर्ने क्षमता समेत महत्वपूर्ण मानिन्छ । तसर्थ नेपालको सहकारी क्षेत्रमा ‘फिट एन्ड प्रपर’ लाई केवल नियामकीय औपचारिकताका रूपमा नभई सदस्यको वचत र विश्वासको संरक्षण, सुशासनको सुदृढीकरण तथा सहकारी अभियानको दीर्घकालीन विश्वसनीयता कायम गर्ने नेतृत्व विकासको आधारका रूपमा स्थापित गर्नु आजको आवश्यकता हो ।
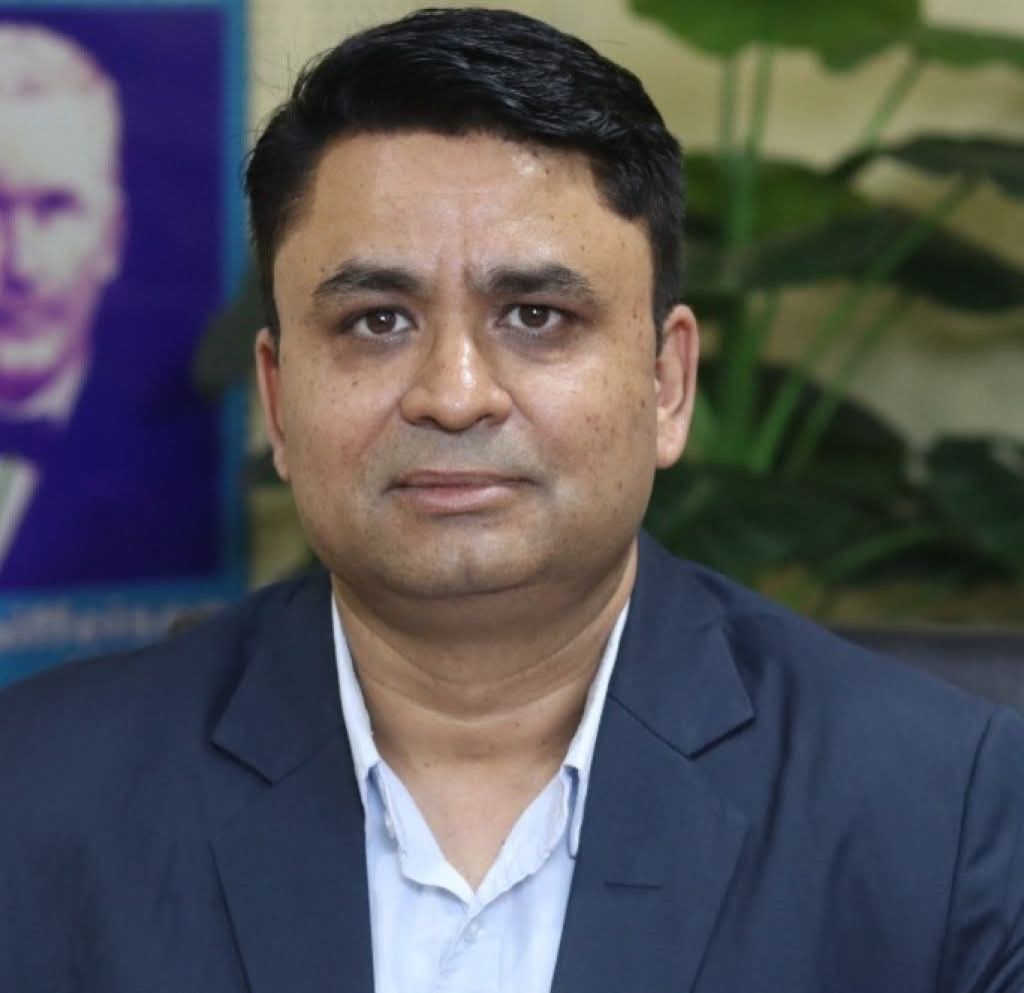
बल्लभ तिमल्सिना
तालिम तथा स्रोत केन्द्र प्रमुख
नेफ्स्कून
१६ घण्टा अगाडि
४ दिन अगाडि
५ दिन अगाडि
५ दिन अगाडि
६ दिन अगाडि
७ दिन अगाडि
७ दिन अगाडि
९ दिन अगाडि
१६ घण्टा अगाडि
६ दिन अगाडि
९ दिन अगाडि
७ दिन अगाडि
१७ दिन अगाडि
९ दिन अगाडि
९ दिन अगाडि
१६ दिन अगाडि