बिहीबार २९ असोज, २०८३, Thu, 15 Oct, 2026
विषयवस्तु
विश्वव्यापी वित्तीय परिदृश्य आज अभूतपूर्व अनिश्चितता, प्रविधिको तीव्र विकास र सूचनाहरूको अत्यधिक प्रवाहबाट गुज्रिरहेको देखिन्छ। अनगिन्ती डिजिटल वित्तीय उत्पादनहरू, कतिपय अवस्थामा भ्रामक विज्ञापनहरू, पुँजीवादी बजारमा हुने उतारचढाव र अभौतिक (भर्चुअल) सम्पत्तिको होडबाजीका बीचमा साधारण बचतकर्ता तथा पेसा व्यवसाय गर्नेहरू सुरक्षित र विश्वसनीय वित्तीय समाधानको खोजीमा छन्। यस्तो परिवेशमा यस वर्षको अन्तर्राष्ट्रिय बचत तथा ऋण सहकारी दिवसले अघि सारेको थिम “सहकारी वित्त: चुनौतीपूर्ण विश्वमा स्थिरताको संकेत” अत्यन्तै सान्दर्भिक बनेको छ।
यस वर्षको मुख्य विषयवस्तु (थिम) ले वित्तीय अनिश्चितता, विभिन्न अफवाह र तीव्र परिवर्तनका बीच सहकारी वित्तका माध्यमबाट वित्तीय सहकारीहरूले आफ्ना सदस्यहरूलाई कसरी विश्वास, स्थिरता र समुदायप्रतिको प्रतिबद्धता कायम राख्न सक्छन् भन्ने स्पष्ट मार्गचित्र प्रस्तुत गरेको छ। विशेषगरी नेपाली समाजमा पछिल्लो समयमा सहकारीप्रति मानिसहरूले प्रकट गरेका तीव्र असन्तुष्टिका बाबजुद पनि सहकारीहरू स्थिर भइरहने शक्ति प्राप्त हुनुले पनि यस वर्षको विषयवस्तुउपर न्याय गरेको विश्लेषण गर्न सकिन्छ। नाफाकेन्द्रित वित्तीय संस्थाहरूभन्दा फरक, सदस्यकेन्द्रित सहकारी अवधारणाले अशान्त र कोलाहलपूर्ण (नोइजी) वातावरणमा एउटा दरिलो र स्थिरताको मार्गदर्शकको भूमिका खेल्न सक्छ।
कोलाहलभित्रको स्थिरता र सहकारीको मूल मर्म
अहिलेको विश्वमा वित्तीय क्षेत्रमा बढ्दो जोखिम र सूचनाको अनियन्त्रित चापले सामान्य नागरिकलाई कुन बाटो रोज्ने भन्ने विषयमा अन्योलमा पारेको देखिन्छ। सेयर बजारको अस्वाभाविक उतारचढाव, प्रविधिको प्रयोगसँगै भित्रिएका नयाँ जोखिमहरू र छिटोछिटो नाफा कमाउने होडबाजीले आम मानिसहरूको बचत रकम जोखिममा पारिदिएका दृष्टान्तहरू छन्। यस्तै अन्योलता र कोलाहलका बीचमा विश्वभरि नै बचत ऋण सहकारीहरूले ‘स्थिर वित्तीय सेवा प्रदायक’ का रूपमा आफूलाई उभ्याउन सक्षम भएका छन्।
सहकारीको आधारभूत सिद्धान्त नै नाफाभन्दा मानिस र समुदायलाई प्राथमिकता दिनु हो। स्वभावैले बैंकहरू नाफामुखी हुँदा उनीहरू मुख्यतः पुँजीको प्रतिफलमा केन्द्रित हुन्छन् भने वित्तीय सहकारीहरू सदस्यको सामाजिक–आर्थिक रूपान्तरणलाई आफ्नो मूल ध्येय मान्दछन्। स्थानीय समुदायकै जगमा गठन र सञ्चालन हुने भएकाले संकटका बेला पनि सहकारीले स्थानीय आवश्यकतालाई बुझेर भरपर्दो सेवा प्रदान गरिरहेका हुन्छन्। सदस्यहरू केवल ग्राहक वा सेवाग्राही मात्रै नभई संस्थाका मालिक र एक प्रकारले नियन्त्रकको समेत भूमिकामा हुने भएकाले यसभित्र रहने सहभागितामूलक सुशासनले पारदर्शिता र उत्तरदायित्वको मजबुत आधार खडा गरेको हुन्छ। जसले उनीहरूलाई जस्तोसुकै संकटमा पनि स्थिर रहन सक्ने आधारहरू दिएको हुन्छ।
बेलायतको प्रसिद्ध ब्रिस्टोल विश्वविद्यालयका प्रोफेसर डा. अनिता माङ्गलले गरेको अध्ययनले कोभिड महामारीजस्ता संकटको समयमा बचत तथा ऋण सहकारीको दिगोपन र उत्थानशीलता उनीहरूकै सामूहिक क्रियाशीलता, आन्तरिक अनुकूलन क्षमता र समुदायसँगको प्रत्यक्ष पहुँचमा निर्भर रहेको निष्कर्ष निकालेको छ।
नेपाली वित्तीय सहकारी अभियानको धरातल र चुनौतीहरू
नेपालको सन्दर्भमा बचत तथा ऋण सहकारीहरूले दूरदराजसम्म वित्तीय पहुँच पुर्याउन, गरिबी निवारण गर्न, महिला तथा सीमान्तकृत समुदायको सशक्तीकरण गर्न र स्थानीय स्तरमा पुँजी निर्माण गर्नका लागि योगदान पुर्याएका छन्। तथापि, पछिल्ला केही वर्षहरूमा समग्र अर्थतन्त्रमा देखापरेको सुस्तता, सहकारी संस्थाका केही सञ्चालकहरूको गैरजिम्मेवारपूर्ण व्यवहार, फितलो आन्तरिक नियन्त्रण र नियमनको कमीका कारण यस क्षेत्रप्रति सर्वसाधारण मानिसहरूले गम्भीर प्रश्नहरू उठाइरहेका छन्।
सामाजिक सञ्जालदेखि भौतिक रूपमा वित्त बजारमा समेत फैलिएका यस्ता नकारात्मक हल्लाहरूले कतिपय वित्तीय साक्षरताको कमी भएका बचतकर्ताहरूमा झन् ठूलो त्रास सिर्जना गरेको देखिन्छ। यस प्रकारको नकारात्मक कोलाहल (नोइज) लाई चिर्दै गुमेको साख फिर्ता ल्याउन र सहकारी संस्थाहरूले आफूलाई पारदर्शी एवम् सुरक्षित वित्तीय साझेदारका रूपमा पुनःस्थापित गर्न रणनीतिक रूपमा सदस्यमुखी सेवाको निरन्तरता वित्तीय सहकारीहरूको आजको मुख्य दायित्व हो।
नयाँ कानुनी व्यवस्था र नियमनसँग अनुकूलन
सहकारी क्षेत्रमा देखिएको विचलनलाई सम्बोधन गर्न र यस क्षेत्रलाई मर्यादित बनाउन नियामक निकायहरूले नयाँ कानुन, नीति तथा एकीकृत निर्देशनहरू लागू गरिरहेका छन्। दोस्रो तहको नियामक निकायको रुपमा गठित राष्ट्रिय सहकारी नियमन प्राधिकरणको गठन र सहकारी ऐनमा भइरहेको तीव्र संशोधनहरूसँगै नियमनको दायरा थप कडा हुँदै गएको छ।
वित्तीय सहकारीहरूले यी नयाँ नियमन र कानुनलाई बोझ वा अवरोधका रूपमा नलिई आफ्ना संस्थागत संरचनालाई बलियो र व्यावसायिक बनाउने अवसरका रूपमा लिनुपर्छ। अबका दिनमा वित्तीय सहकारीहरूले पल्सजस्ता अन्तर्राष्ट्रिय वित्तीय मापदण्ड, पुँजीको पर्याप्तता र तरलता व्यवस्थापनलाई कडाइका साथ पालना गर्नैपर्छ।
सम्पत्ति शुद्धीकरण निवारणसम्बन्धी निर्देशनअनुसार सदस्य पहिचान प्रणालीलाई डिजिटल र अद्यावधिक बनाउनु अनिवार्य भइसकेको छ। यसका साथै, सञ्चालक वा लेखा समितिका पदाधिकारीहरूले स्वार्थ बाझिने गरी ऋण प्रवाह गर्ने वा व्यक्तिगत लाभका लागि संस्थाको स्रोत प्रयोग गर्ने परिपाटीलाई पूर्ण रूपमा अन्त्य गर्नुपर्छ। सहकारीको नेतृत्व र व्यवस्थापन दुवै तहमा उपयुक्त, सक्षम र निष्ठावान् जनशक्तिको छनोट सुनिश्चित (फिट एन्ड प्रपर) गर्नु नियमनसँग अनुकूलन हुने पहिलो सर्त हो।
रूपान्तरणका लागि वित्तीय सहकारीहरूले चाल्नुपर्ने कदम
सहकारी वित्त (कोअपरेटिभ फाइनान्स) ले दिने ‘स्थिर सङ्केत’ लाई व्यवहारमा उतार्न वित्तीय सहकारीहरूले मुख्यतः तीनवटा ठोस कदम चाल्नुपर्छ: वित्तीय अनुशासन, सुरक्षित प्रविधि र सदस्यहरूसँगको जीवन्त सम्बन्ध।
पहिलो, वित्तीय अनुशासन र जोखिम न्यूनीकरणमा कुनै सम्झौता गरिनु हुँदैन। खराब ऋणलाई न्यूनतम बिन्दुमा राख्न मूल्याङ्कन प्रणालीलाई वस्तुनिष्ठ र वैज्ञानिक बनाइनुपर्छ। धितोको सही मूल्याङ्कन र ऋणीको वास्तविक भुक्तानी क्षमताको विश्लेषण गरेर मात्रै ऋण स्वीकृति गर्ने परिपाटी बसाल्नुपर्छ। बजारको अस्वाभाविक ब्याजदरको होडबाजीमा नलागी विवेकशील (प्रुडेण्ट) तरलता अनुपात कायम राख्नु नै वित्तीय स्थिरताको आधार हो।
दोस्रो, आधुनिक प्रविधिको सुरक्षित प्रयोग र अनुकूलन आजको अनिवार्य आवश्यकता भइसकेको सन्दर्भमा इन्टरनेट वा साइबर सुरक्षाका चुनौतीहरू पनि जोडिएर आउँछन्। वित्तीय सहकारीहरूले आफ्ना सदस्यहरूलाई सुरक्षित मोबाइल बैंकिङ, ट्याब्लेट बैंकिङ र डिजिटल भुक्तानी सेवा उपलब्ध गराउँदै सूचना प्रविधिमा लगानी बढाउनुपर्छ। साथै, बजारमा फैलिने वा भविष्यमा फैलिन सक्ने नकारात्मक अफवाह वा भ्रामक सूचनाहरूको सत्यतथ्य जानकारी आफ्ना सदस्यहरूलाई तुरुन्तै उपलब्ध गराउन सक्ने सञ्चारको संयन्त्र निर्माण गर्नुपर्छ।
तेस्रो, सदस्यको वित्तीय र सहकारी साक्षरतालाई व्यापक बनाइनुपर्छ। सदस्यहरूलाई सहकारीको सिद्धान्त, वित्तीय अनुशासन र बचतको महत्त्वबारे निरन्तर शिक्षित बनाउनुपर्छ। सहकारीको नेतृत्व र व्यवस्थापनले आफ्नो दायित्व केवल एउटा पेसा वा पदका रूपमा मात्रै नलिई आफू कार्यरत सहकारीमार्फत समाज रूपान्तरणको उच्च उद्देश्यका साथ कार्य गर्न सक्नुपर्छ।
निष्कर्ष
अन्तर्राष्ट्रिय बचत ऋण सहकारी दिवसको सन्देशले हामीलाई आफ्ना मूलभूत सिद्धान्त र मूल्य–मान्यतातर्फ फर्कन सङ्केत गरेको छ। अनिश्चितता र अन्योलले भरिएको वित्तीय वातावरणमा बचत तथा ऋण सहकारीहरूले आफ्नो इमानदारिता, पारदर्शिता र सदस्यप्रतिको समर्पणमार्फत नै विश्वासको वातावरण पुनःनिर्माण गर्न सक्छन् भन्ने यस वर्ष मनाइने क्रेडिट युनियन डेको मुख्य सन्देश हो।
नयाँ कानुन र नियमनलाई पूर्ण रूपमा पालना गर्दै, आन्तरिक सुशासन सुदृढ बनाएर र प्रविधिलाई आत्मसात् गर्दै अघि बढेमा सहकारी अभियानले देशको अर्थतन्त्रलाई तल्लो तहदेखि नै बलियो बनाउन र संकटका बेला समुदायको सबैभन्दा भरपर्दो ‘स्थिर सङ्केत – स्टेडी सिग्नल’ का रूपमा नेतृत्वदायी भूमिका निर्वाह गरिरहनेछ।
अन्तर्राष्ट्रिय बचत तथा ऋण सहकारी दिवस (क्रेडिट युनियन डे) हरेक वर्ष अक्टोबर महिनाको तेस्रो बिहीबार विश्वभरका बचत तथा ऋण सहकारीहरूले हासिल गरेका उपलब्धि, तिनको इतिहास र समाजप्रतिको योगदानको कदर गर्दै मनाइन्छ र यसको नेतृत्व विश्व ऋण परिषद् (ओकु) ले गर्दछ। यस दिवसले विश्वभरका वित्तीय सहकारीहरूलाई आफ्ना सदस्य तथा समुदायप्रति प्रतिबद्ध रहँदै वित्तीय साक्षरता, समावेशिता र दिगो विकासमा ऐक्यबद्धता जनाउने अवसर प्रदान गर्दछ।
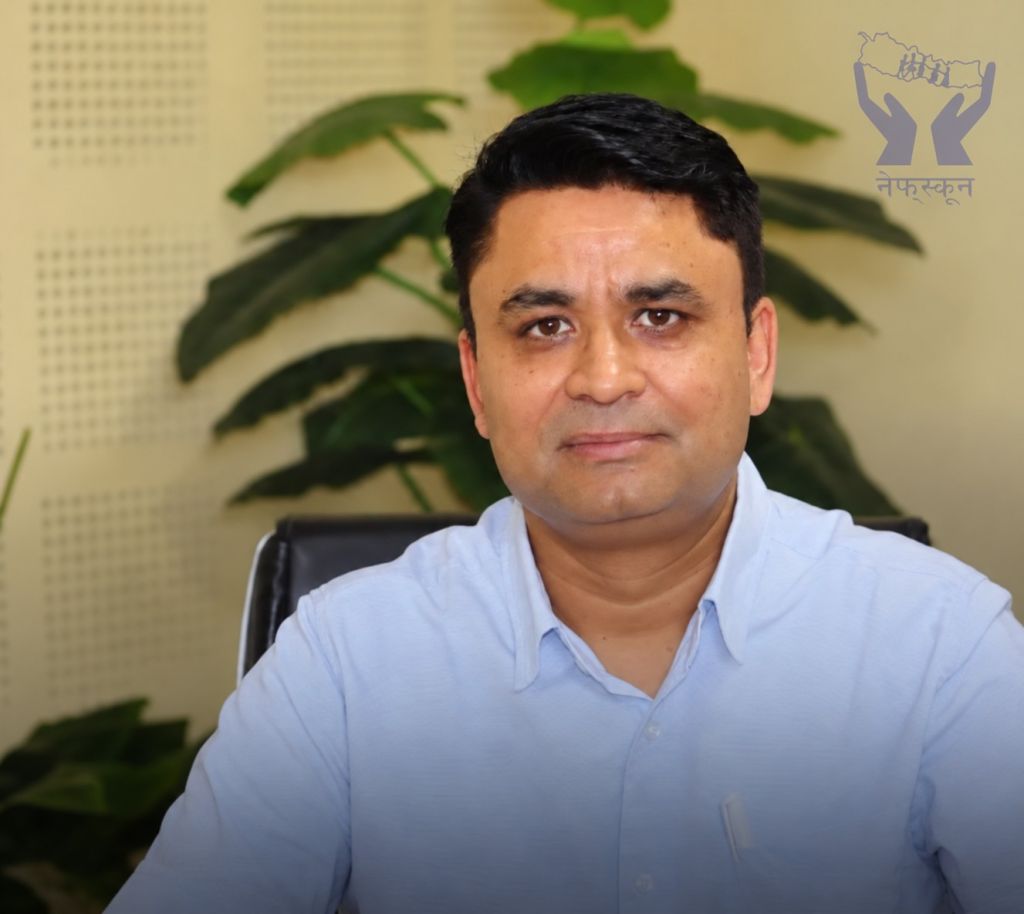
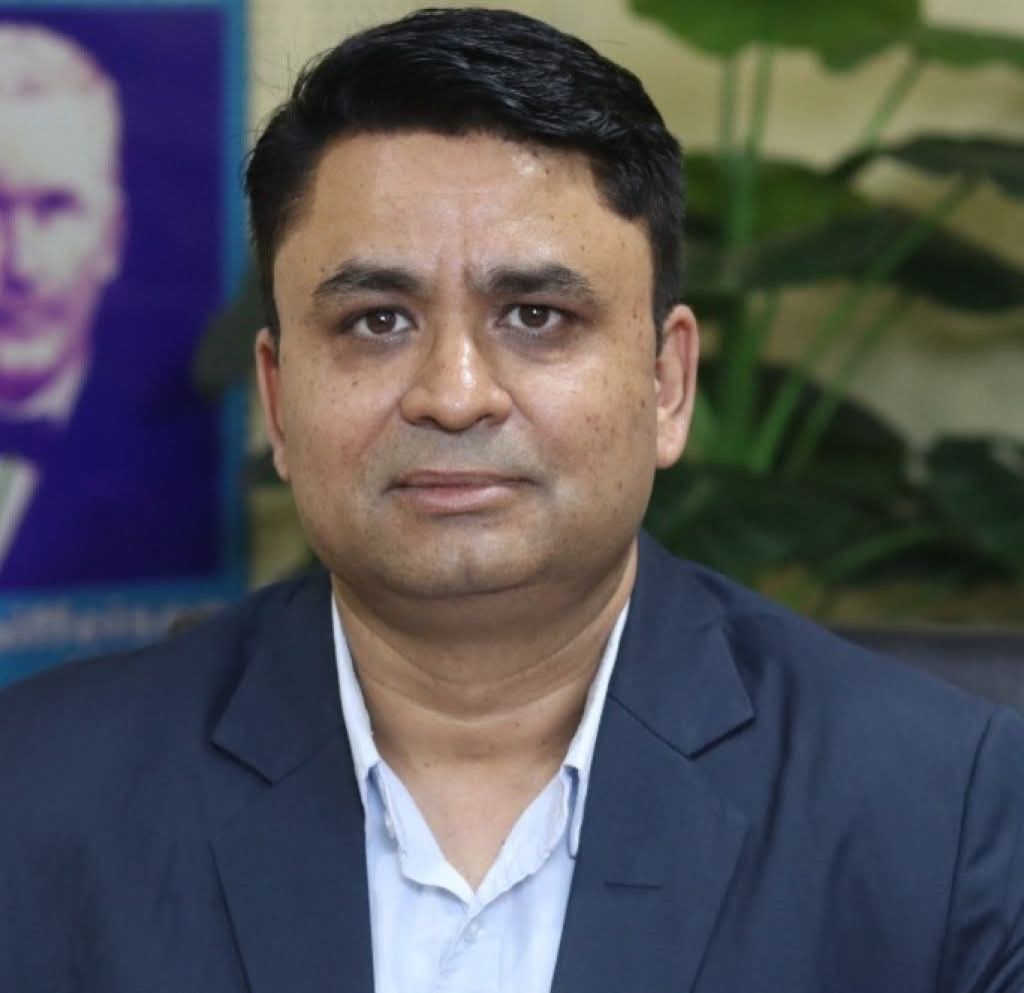
बल्लभ तिमल्सिना
प्रमुख, तालिम तथा स्रोत केन्द्र नेफ्स्कून
१ घण्टा अगाडि
१ दिन अगाडि
२ दिन अगाडि
२ दिन अगाडि
८ दिन अगाडि
१० दिन अगाडि
१० दिन अगाडि
११ दिन अगाडि
१ घण्टा अगाडि
२७ दिन अगाडि
१६ दिन अगाडि
१९ दिन अगाडि
१९ दिन अगाडि
१७ दिन अगाडि
१९ दिन अगाडि
२५ दिन अगाडि